Экономика для чайников. Где хранить деньги — в банке или под подушкой?
Главное при выборе способа хранения - определиться, в какой валюте хранить сбережения, считает старший аналитик «Альпари» Вадим Иосуб.
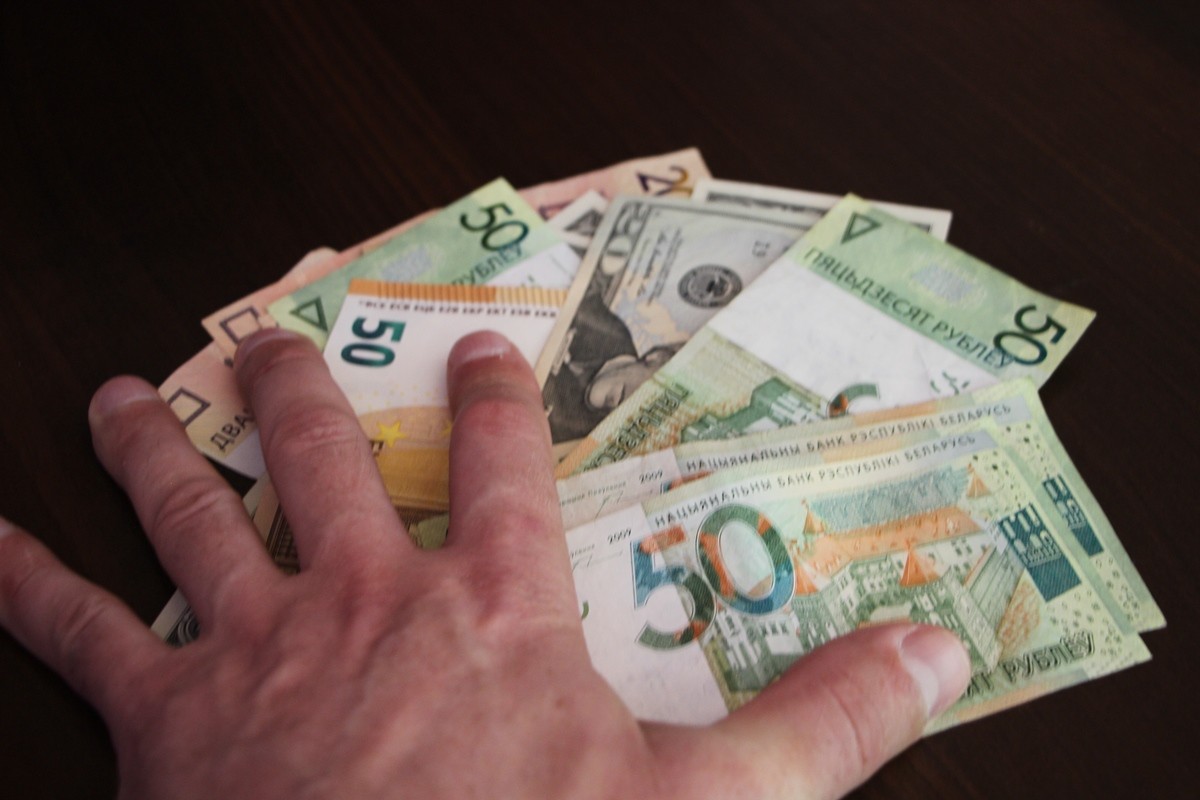
Фото: Фото из архива "ГЧ"
— Предположим, что у человека есть сумма, эквивалентная 1 000 долларам. Исходя из каких критериев он должен принять решение, где лучше хранить эти деньги — дома под подушкой или в банке?
— Первый вопрос, на который нужно ответить человеку, — это в какой валюте он хочет хранить сбережения: в иностранной или в белорусских рублях. Если он принимает решение хранить в валюте, то сейчас по валютным вкладам ставки не сильно выше, чем полпроцента годовых. Потому доход такой вклад принесет достаточно скромный. В этом случае нет принципиальной разницы, где хранить деньги — дома под подушкой или в банке. Это фактически дело вкуса.
Если же человек решает хранить сбережения в рублях, то серьезные суммы оставлять под подушкой особого смысла никогда не имело и не имеет сейчас. Ставки по рублевым депозитам последовательно снижаются, но они все равно достаточно интересные. Они почти в два раза превышают текущую инфляцию.
При этом в каждом конкретном случае нужно анализировать, на сколько долго человек может заморозить деньги на вкладе. Наиболее интересные максимальные ставки — по долгосрочным безотзывным депозитам. Если человек знает, что он может себе позволить положить деньги в банк на ближайшие два года и они ему не понадобятся, то тогда нужно остановить свой выбор на таком депозите.
Если человек не уверен, что может надолго заморозить такую сумму, то должен помнить, что по краткосрочным и по отзывным, а тем более по краткосрочным и отзывным вкладам ставки не такие интересные. Они едва превышают существующую инфляцию.
— Вопрос, в какой валюте хранить сбережения, — это вопрос только предпочтений или эксперты могут посоветовать, на какой валюте остановиться?
— Ни один эксперт не может заглянуть в будущее. Он его прогнозирует, но не знает наверняка. Поэтому, я думаю, любые нормальные эксперты сошлись бы во мнении, что лучший принцип — это диверсификация. То есть часть сбережений можно хранить в иностранной валюте, часть — в белорусских рублях.
У нас в истории были моменты, когда было естественно полностью от белорусского рубля избавляться, когда рубль непрерывно падал по отношению к иностранным валютам, была инфляция. Сейчас по отношению к доллару рубль укрепляется уже больше года, с января 2016-го. Поэтому тактика полного избегания рубля потеряла свою актуальность.
С учетом относительно высоких процентных ставок по рублю вообще можно было бы рекомендовать на данном этапе белорусский рубль как преимущественную валюту сбережений. Но помня, сколько раз в истории люди обжигались на обвалах рубля, тяжело советовать им избавляться от валюты в пользу белорусского рубля, несмотря на то что такое поведение, возможно, было бы с экономической точки зрения рациональным. Такое поведение тяжело психологически.
Поэтому, чтобы соблюсти баланс между доходностью и психологическим комфортом, разумно разделить сбережения на рублевую и валютную части.
— По данным Нацбанка, в апреле 2017 года средние ставки по рублевым вкладам населения достигли исторического минимума. Что это значит? Для обычного человека, у которого есть рублевый вклад, это плохо?
— Это значит, что ставки последовательно снижаются и достигли минимума. Большинство вкладов имеют плавающие ставки, которые снижаются вслед за ставкой рефинансирования. Но хочу обратить внимание, что для вкладчика имеет значение не номинальная, а реальная процентная ставка.
Реальная процентная ставка — это номинальная процентная ставка, скорректированная на инфляцию. Простой вопрос: ставка по депозиту 20% — это хорошо или плохо? Если ставка по депозиту 20%, а инфляция — 30%, то плохо. Если ставка по депозиту 20%, а инфляция — 10%, то хорошо.
С начала года Нацбанк снижал ставку рефинансирования, значит, снижались ставки по депозитам. Но одновременно с этим быстро снижалась инфляция. Поэтому реальная доходность, то есть то, сколько человек реально зарабатывает по депозитам, снижается не так быстро, как снижаются номинальные ставки.
— На что нужно обратить внимание, выбирая банк? Как определиться с вкладом?
— В Беларуси достаточно уникальная ситуация, когда вклады в банках гарантированы государством. Поэтому, с моей точки зрения, у нас в отличие от Украины, России практически нет риска того или иного банка. У нас, грубо говоря, есть общий риск банковской системы, который упирается в платежеспособность самого государства.
Исходя из этого, белорусы находятся в уникальной комфортной ситуации. Мне кажется, сейчас не стоит анализировать платежеспособность того или иного банка, можно сконцентрироваться на выборе максимальной доходности.
— А если у человека есть не 2 000 рублей, а всего 200, есть ли смысл их нести в банк?
— В том, чтобы просто взять 200 рублей, отнести их в банк и там оставить, наверное, большого экономического смысла нет. Но если у человека есть постоянный доход и он таков, что позволяет не только проедать все деньги, но и ежемесячно откладывать, есть смысл начать. Отнести 200 рублей в банк и дальше ежемесячно пополнять счет. Если человек выбрал такую тактику, ему стоит обратить внимание: можно ли будет регулярно пополнять счет.
Материал предоставлен “Брестской газетой”
Новости
- 12:43 В Беларуси уточнили правила входа с питомцами
- 12:32 КГК выходит на ярмарку. В Брестской области объявлена охота на кривую морковку?
- 16:49 «Белтелеком» повысит тарифы для клиентов с ноября
- 14:57 В Минске мошенники использовали 11-летнюю девочку
- 12:37 Жительница Барановичей заплатила мошеннику за беседку
- 12:04 РСЦ проверяет необычные показания счетчиков
- 11:51 Минфин снизит выплаты за драгоценные металлы населению
- 11:08 Райагросервисы банкротились, а теперь их восстанавливают. Что скрывается за успехом одного из лучших?
- 10:57 Владельцы участков начнут строить по новым правилам
- 19:31 Фейковые сайты заманивают школьников готовыми ответами
Из рубрики
Райагросервисы банкротились, а теперь их восстанавливают. Что скрывается за успехом одного из лучших?
Ганцевичский райагросервис ликвидирован, Дрогичинский исчез из реестра предприятий, Березовский присоединили к другому хозяйству. Таких историй по Беларуси немало. Пока госпресса рассказывает об успешных райагросервисах, мы решили посмотреть, сколько они в действительности зарабатывают и какие долги имеют.